Familie mit 2 Kindern
990 € Förderung
jedes Jahr – bei nur 100 € Sparbeitrag im Monat. Die Kinderzulage macht den Unterschied.

Altersvorsorgedepot · ab 1. Januar 2027 · Limburg
Bis zu 540 € im Jahr vom Staat, plus 300 € je Kind – für Ihre Extra-Rente in Fonds und ETFs. Wir zeigen Ihnen persönlich in Limburg, wie viel für Sie drin ist.
im Monat – flexibel, jederzeit änderbar, ab 1. Januar 2027.
im Jahr: 50 Cent je Euro auf die ersten 360 €, dann 25 Cent bis 1.800 €. Plus bis 300 € je Kind.
in Fonds und ETFs bis zur Rente. Beiträge sind zusätzlich als Sonderausgaben absetzbar.
als Auszahlplan bis 85 oder lebenslange Rente. Bis zu 30 % auf einmal möglich.
Neu: auch für SelbstständigeRiester: Bestandsschutz, Wechsel möglich200 € Startbonus unter 25Stand 10/2026 · Altersvorsorgereformgesetz
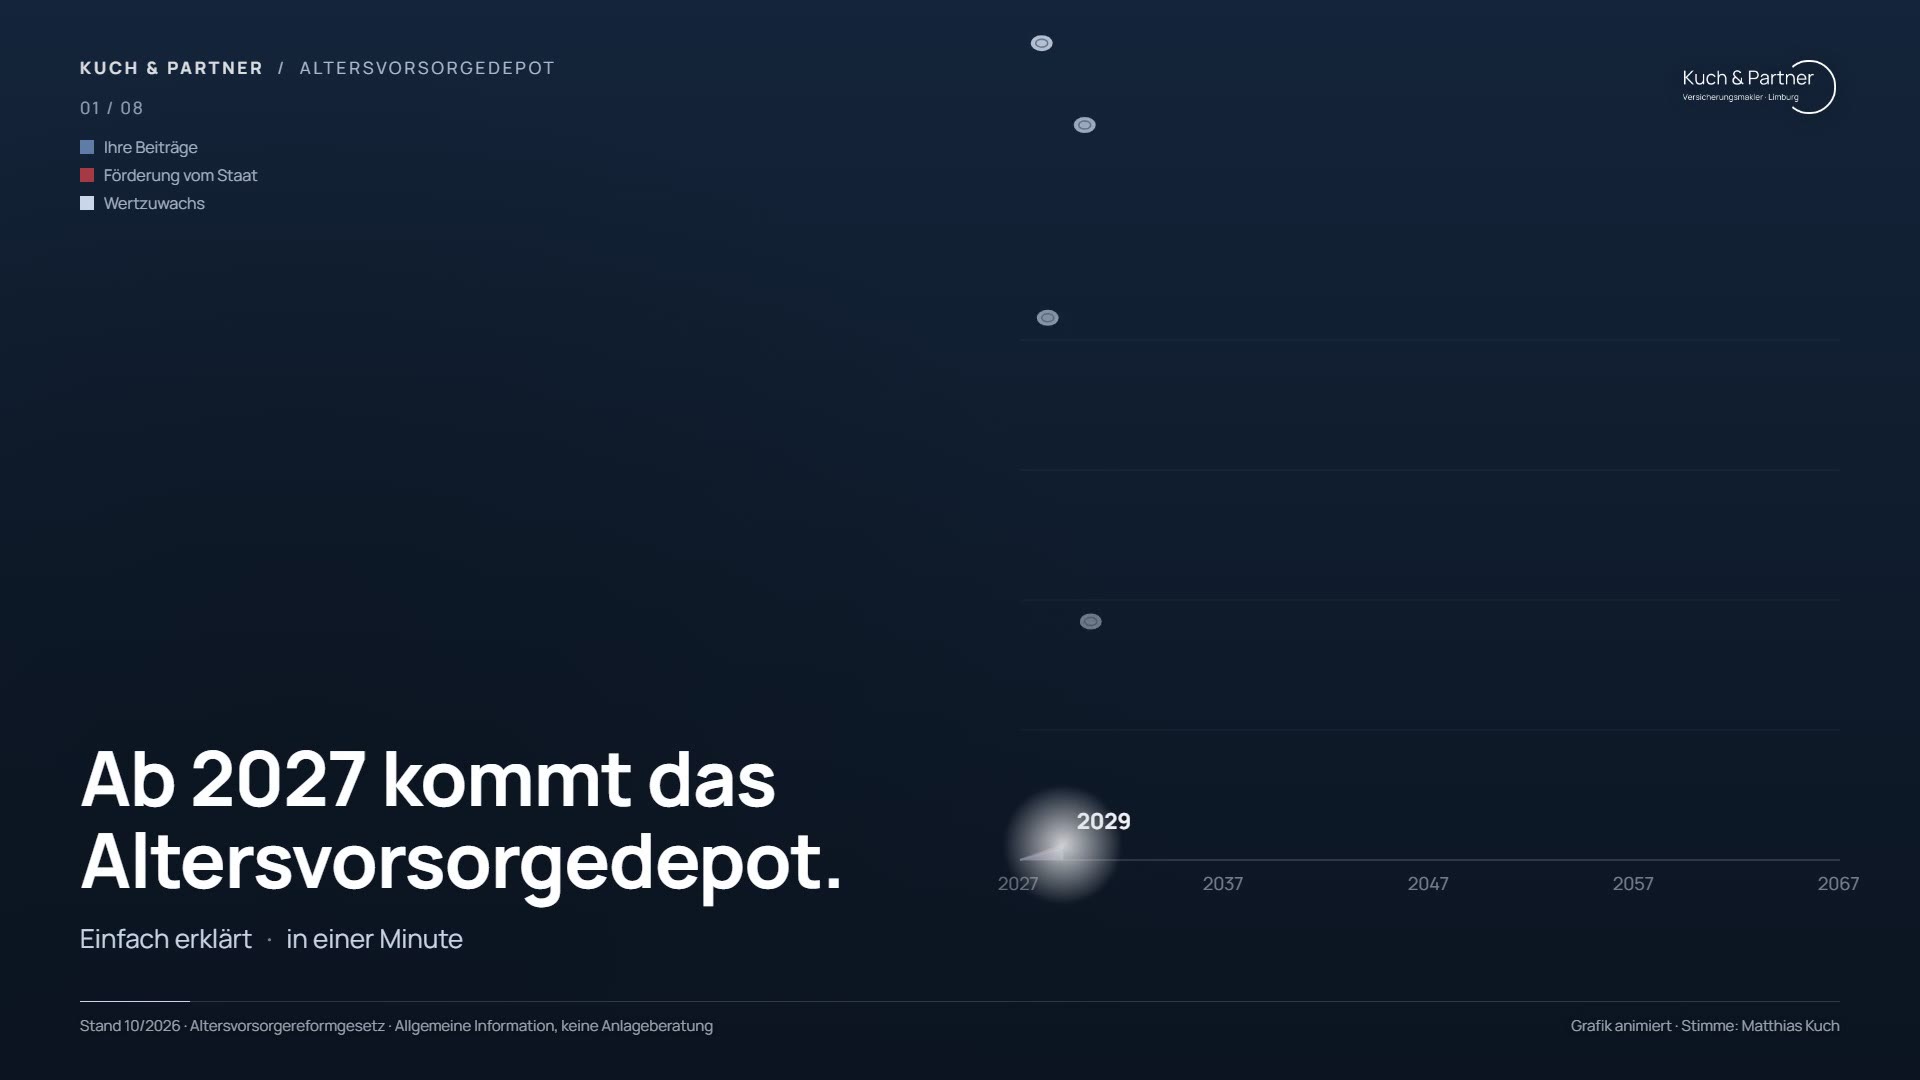
Beispiel · 35 Jahre, 150 € im Monat
geschätztes Vermögen mit 67 – davon zahlen Sie selbst 57.600 €, der Staat legt 17.300 € dazu, der Rest ist Wertzuwachs.
Das entspricht einer möglichen Extra-Rente von rund 1.000 € im Monat.
Prognose bei angenommenen 6 % Rendite pro Jahr nach Kosten. Keine Garantie, der Wert kann schwanken. Annahmen im Rechner unten.
Vier Beispiele aus dem Alltag – ein Klick übernimmt die Werte in den Rechner.
jedes Jahr – bei nur 100 € Sparbeitrag im Monat. Die Kinderzulage macht den Unterschied.
plus 240 € Zulage pro Jahr bei 50 € im Monat. Wer früh startet, hat die Zeit auf seiner Seite.
540 € Zulage und rund 340 € Steuerbonus im Jahr – bei Riester war er bisher außen vor.
25.000 € im alten Riester-Vertrag. Wir rechnen beide Wege ehrlich durch, bevor etwas gekündigt wird.
Beispielrechnungen pro Person, Stand 10/2026. Abbildungen sind Symbolbilder.
In einer Minute sehen Sie Ihre staatliche Förderung, Ihr mögliches Vorsorgevermögen und Ihre spätere Monatsrente.
Angenommene Rendite nach Kosten. Keine Garantie.
Für Ihren Steuerbonus. Wird nicht gespeichert.
Wird als Startkapital übertragen.
Vorsichtig gerechnet , optimistisch
Wichtiger Hinweis: Diese vereinfachte Modellrechnung dient der Orientierung und ist keine Anlage-, Steuer- oder Rechtsberatung. Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Das Altersvorsorgedepot hat keine Beitragsgarantie: Der Wert kann schwanken und unter die Summe der Einzahlungen fallen. Maßgeblich sind allein die Vertragsunterlagen und das Basisinformationsblatt des jeweiligen Anbieters. Rechtsstand: Altersvorsorgereformgesetz, Start 1. Januar 2027.
Anders als bei Riester hängt die Zulage nicht mehr vom Einkommen ab, sondern direkt von Ihrem Sparbeitrag: Jeder Euro wird gefördert, kleine Beiträge sogar besonders stark.
| Sparbeitrag im Monat | Im Jahr | Grundzulage | Förderquote | Mit 1 Kind |
|---|---|---|---|---|
| 10 € | 120 € | 60 € | 50 % | 180 € |
| 30 € | 360 € | 180 € | 50 % | 480 € |
| 50 € | 600 € | 240 € | 40 % | 540 € |
| 100 € | 1.200 € | 390 € | 33 % | 690 € |
| 150 € | 1.800 € | 540 € | 30 % | 840 € |
Pro förderberechtigter Person und Jahr, gerundet. Mit Kind: zusätzlich bis 300 € je Kind, volle Kinderzulage schon ab 25 € im Monat. Ein Paar mit zwei Kindern kann zusammen bis zu 1.680 € Zulagen im Jahr erhalten. Beiträge bis 6.840 € im Jahr sind möglich, gefördert werden 1.800 €.
Alle drei werden gleich gefördert. Der Unterschied liegt zwischen Sicherheit und Renditechance.
Zu Beginn der Auszahlung stehen mindestens 80 % oder 100 % Ihrer Beiträge zur Verfügung. Die Garantie kostet Rendite.
Passt für: kurze Restlaufzeit, hohes Sicherheitsbedürfnis.
Die einfache, gesetzlich vorgegebene Variante: begrenzte Fondsauswahl, automatische Umschichtung vor dem Ruhestand, Kosten max. 1 % pro Jahr.
Passt für: alle, die es schlank und günstig wollen.
Freie Auswahl an Fonds und ETFs, ohne Beitragsgarantie. Langfristig die höchsten Chancen, dafür mit Kursschwankungen.
Passt für: langen Anlagehorizont, wer Schwankungen aushält.
Ob und wie Sie im Einzelfall gefördert werden, prüfen wir gern mit Ihnen.
Zum ersten Mal können auch Selbstständige und Freiberufler staatlich gefördert privat vorsorgen. Als Makler mit Schwerpunkt Gewerbekunden kombinieren wir das Altersvorsorgedepot mit der Rürup-Rente und – für Ihre Mitarbeitenden – mit der betrieblichen Altersvorsorge.
Termin buchen: Unternehmer-CheckRiester-Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, haben Bestandsschutz. Sie müssen nichts tun, eine automatische Umstellung gibt es nicht.
Ab 2027 können Sie Ihr Riester-Guthaben aber in ein Altersvorsorgedepot übertragen und von der höheren Förderung profitieren, ohne bereits erhaltene Zulagen zurückzuzahlen. Die Wechselkosten sind gesetzlich gedeckelt.
Ob sich das lohnt, hängt von Ihrem Vertrag ab: Alte Verträge mit hohem garantiertem Rentenfaktor können wertvoll sein, andere bremsen durch hohe Kosten. Wie stark Anbieter Rentenfaktoren kürzen, zeigt unser Beitrag zum BGH-Urteil zur Rentenkürzungsklausel.
Das Altersvorsorgedepot gibt es ab 2027 auch bei Neobrokern wie Trade Republic oder Scalable Capital. Bei uns haben Sie beide Wege: selbst abschließen ohne Beratung – oder mit persönlicher Beratung.
| Online-Broker / Direktbank | Kuch & Partner in Limburg | |
|---|---|---|
| Abschluss ohne Beratung | Ja, online | Ja, auch bei uns – ohne Beratungshonorar |
| Abschluss mit Beratung | Nein | Persönlich, per Video oder bei uns im Büro |
| Produktauswahl | Das Angebot des Anbieters | Unabhängiger Vergleich mehrerer Anbieter |
| Förderung | Liegt bei Ihnen | Wir prüfen Zulagen, Kinder, Ehepartner und Steuer |
| Riester-Altvertrag | Wechsel in Eigenregie | Analyse, ob sich der Wechsel lohnt |
| Gesamtblick | Ein einzelnes Depot | Rente, bAV, Rürup und Absicherung im Zusammenhang |
| Ansprechpartner | Hotline oder Chat | Ihr fester Berater in Limburg |
Wenn Sie sich auskennen und einfach abschließen möchten, geht das bei uns ebenfalls: ohne Beratungsgespräch und ohne Beratungshonorar, mit einem kurzen Fragebogen – und trotzdem mit einem Ansprechpartner in Limburg, falls später Fragen kommen. Welche Anbieter und laufenden Kosten dabei gelten, veröffentlichen wir zum Start im Januar 2027.
Ehrlich gesagt: Wer nur ein möglichst günstiges ETF-Depot sucht, findet bei Neobrokern sehr niedrige Kosten. Wir vergleichen das gern offen mit Ihnen.
Online, telefonisch, per WhatsApp oder persönlich in der Zeppelinstraße in Limburg.
Wir schauen auf Ihre gesetzliche Rente, bestehende Verträge und Ihre Ziele.
Klare Empfehlung: welches Produkt, welcher Beitrag, welche Förderung.
Wir kümmern uns um Antrag, Zulagen und Wechsel – und bleiben Ihr Ansprechpartner, digital über Ihren Versicherungsordner.
Seit über 40 Jahren beraten wir Privat- und Firmenkunden im Landkreis Limburg-Weilburg, im Rhein-Lahn-Kreis und im Westerwald.
Zu uns kommen Kundinnen und Kunden unter anderem aus Limburg, Diez, Elz, Hadamar, Bad Camberg, Runkel, Villmar, Weilburg, Brechen, Selters, Hünfelden, Beselich, Dornburg, Montabaur und Nentershausen.
Beratung ist auch komplett digital per Video möglich – deutschlandweit.

„Das Altersvorsorgedepot ist die größte Verbesserung der privaten Vorsorge seit 20 Jahren. Damit es für Sie funktioniert, kommt es auf die richtige Variante, den passenden Beitrag und den Umgang mit Altverträgen an. Genau dabei helfen wir.“
Über 25 Jahre Erfahrung in der Versicherungs- und Vorsorgeberatung · Mitglied in IHK-Prüfungsausschüssen · Kuch & Partner: unabhängige Versicherungsmakler in dritter Generation, Finanzanlagenvermittler nach § 34f GewO (Erstinformation)
Ein sehr nettes, kompetentes und hilfsbereites Team, da fühlt man sich gut aufgehoben.
Die Zusammenarbeit mit Kuch & Partner ist vor allem durch Professionalität, Kompetenz und Engagement geprägt.
Das Team von Kuch & Partner berät fachkompetent, freundlich und effizient.
Das Altersvorsorgedepot ist ein staatlich gefördertes Wertpapierdepot für die private Altersvorsorge. Sie sparen in Fonds und ETFs ohne Beitragsgarantie und erhalten Zulagen vom Staat. Es löst ab dem 1. Januar 2027 die Riester-Rente im Neugeschäft ab.
Ab dem 1. Januar 2027. Das Altersvorsorgereformgesetz ist beschlossen und verkündet. Wir beraten Sie schon jetzt, damit Sie zum Start vorbereitet sind.
Auf die ersten 360 € Eigenbeitrag im Jahr gibt es 50 Cent je Euro, auf weitere bis zu 1.440 € dann 25 Cent je Euro. Das ergibt maximal 540 € Grundzulage. Dazu kommen bis zu 300 € Kinderzulage je Kind und einmalig 200 € Berufseinsteigerbonus bei Abschluss vor dem 25. Geburtstag.
Gesetzlich mindestens 120 € im Jahr, also 10 € im Monat. Einzelne Anbieter verlangen höhere Mindestbeiträge. Die volle Grundzulage von 540 € gibt es ab 1.800 € im Jahr (150 € im Monat).
Die Zulagen werden nicht sofort, sondern im Folgejahr auf Ihren Vertrag gebucht und dann mitangelegt. Die Kinderzulage gibt es, solange für das Kind Anspruch auf Kindergeld besteht – regulär bis 18, in Ausbildung oder Studium bis 25.
Ja, möglicherweise. Beiträge und Zulagen sind bis 1.800 € plus Zulagen als Sonderausgaben absetzbar. Das Finanzamt prüft automatisch, ob die Steuerersparnis höher ist als Ihre Zulagen, und erstattet dann die Differenz aufs Konto. Das lohnt sich vor allem bei mittlerem und höherem Einkommen.
Ja. Mit der Reform werden erstmals auch Selbstständige und Freiberufler gefördert, die bei Riester bisher ausgeschlossen waren. Wir zeigen Ihnen, wie das Altersvorsorgedepot zu Rürup-Rente und Ihren übrigen Vorsorgebausteinen passt.
Nein. Riester-Verträge haben Bestandsschutz und laufen unverändert weiter. Ab 2027 können Sie in ein Altersvorsorgedepot wechseln. Ob sich das lohnt, hängt von Kosten, Garantien und Rentenfaktor Ihres Vertrags ab – das prüfen wir im Riester-Check.
Das Standarddepot ist eine gesetzlich vereinfachte Variante des Altersvorsorgedepots mit begrenzter Fondsauswahl, automatischer Umschichtung vor dem Ruhestand und einem Kostendeckel von 1 % Effektivkosten pro Jahr. Im freien Altersvorsorgedepot haben Sie mehr Auswahl.
Nein, das Altersvorsorgedepot hat keine Beitragsgarantie und unterliegt Kursschwankungen. Wer Sicherheit möchte, kann ein gefördertes Garantieprodukt mit 80 % oder 100 % Beitragserhalt wählen.
Frühestens ab 65 und spätestens ab 70 – als lebenslange Leibrente oder als Auszahlplan bis mindestens zum 85. Lebensjahr. Beim Auszahlplan bleibt das Guthaben investiert, die Rate wird regelmäßig neu berechnet. Zu Beginn können bis zu 30 % des Kapitals auf einmal entnommen werden. Die Auszahlungen werden nachgelagert besteuert.
Wer sich mit ETFs auskennt und keine Beratung braucht, kommt online gut zurecht – ohne Beratung abschließen können Sie aber auch bei uns, ohne Beratungshonorar. Eine Beratung lohnt sich vor allem bei Kindern, Riester-Altverträgen, Selbstständigkeit oder wenn Sie Ihre gesamte Altersvorsorge aufeinander abstimmen wollen.
Bei Kuch & Partner, unabhängige Versicherungsmakler, Zeppelinstraße 14a, 65549 Limburg. Telefon 06431 902251-410, Termine auch online buchbar sowie per Video oder WhatsApp.
Sichern Sie sich jetzt einen Termin. Wir prüfen Ihre Förderung, Ihren Riester-Vertrag und finden die passende Variante.
Lieber erst zum Start informiert werden? Newsletter abonnieren →
Risikohinweis: Das Altersvorsorgedepot ist eine Wertpapieranlage ohne Beitragsgarantie. Der Wert kann schwanken und unter die Summe der eingezahlten Beiträge fallen. Wertentwicklungen der Vergangenheit und Prognosen sind kein verlässlicher Indikator für die Zukunft. Diese Seite ist eine allgemeine Information und ersetzt keine individuelle Beratung. Wir erbringen keine Steuer- oder Rechtsberatung.
Stand und Quellen: Oktober 2026. Grundlage ist das Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz). Weiterführend: Bundesministerium der Finanzen, Deutsche Rentenversicherung. Alle Angaben ohne Gewähr. Abbildungen von Personen sind Symbolbilder.

KUCH & Partner GmbH & Co. KG
unabhängige Versicherungsmakler
Zeppelinstraße 14a
65549 Limburg
Zum Routenplaner
Lesen Sie hier, warum unsere Kunden uns vertrauen.
Nutzen Sie die Gelegenheit für eine individuelle Beratung – vereinbaren Sie jetzt Ihren persönlichen Termin und profitieren Sie von unserer unabhängigen Expertise. Gemeinsam finden wir die optimalen Lösungen für Ihre spezifischen Anforderungen.